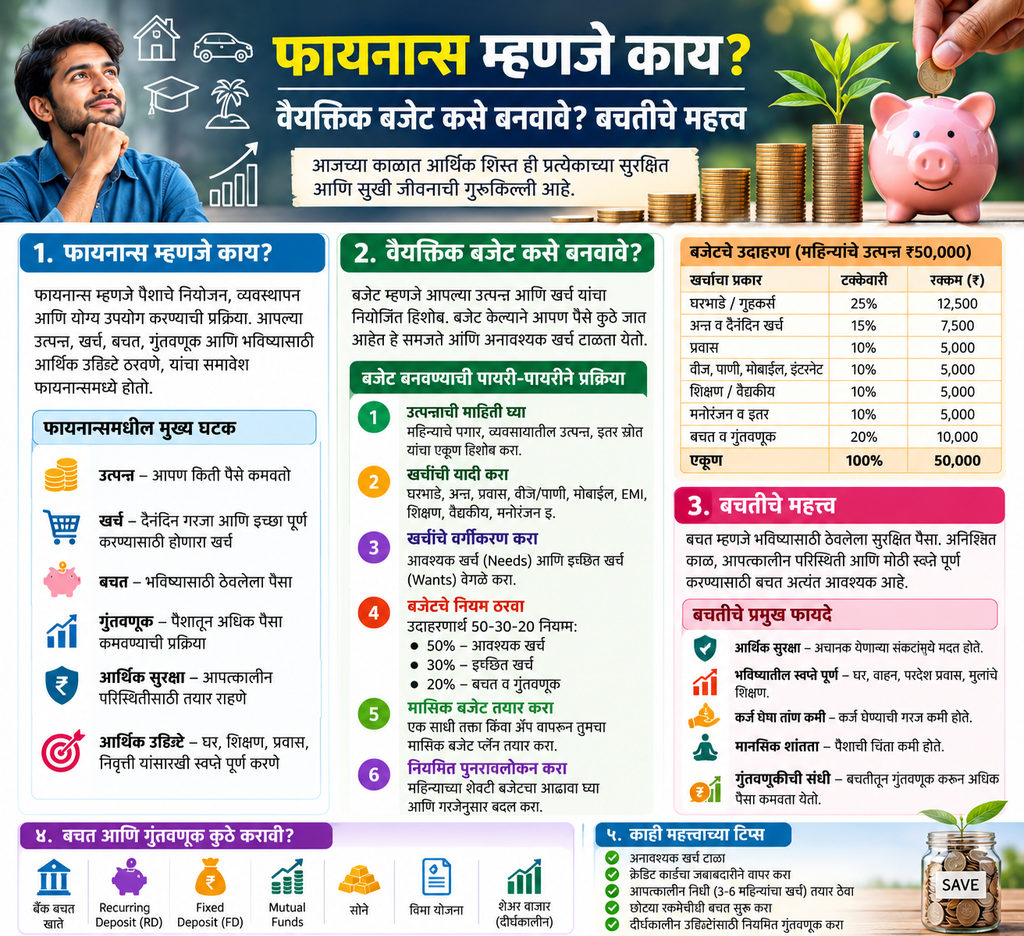
फायनान्स म्हणजे काय ! वैयक्तिक बजेट कसे बनवावे बचतीचे महत्त्व !
आजच्या आधुनिक युगात पैसा कमावणे जितके महत्त्वाचे आहे, तितकेच तो योग्य पद्धतीने खर्च करणे, बचत करणे आणि भविष्यासाठी आर्थिक नियोजन करणेही महत्त्वाचे आहे. अनेक लोक चांगले उत्पन्न मिळवत असतात; परंतु महिन्याच्या शेवटी त्यांच्या हातात पैसे शिल्लक राहत नाहीत. याचे प्रमुख कारण म्हणजे आर्थिक नियोजनाचा अभाव, अनावश्यक खर्च आणि बचतीची सवय नसणे.
फायनान्स म्हणजे केवळ पैसा कमावणे नव्हे, तर पैशाचे योग्य व्यवस्थापन करून आर्थिक सुरक्षितता आणि समृद्ध भविष्य निर्माण करणे होय. वैयक्तिक बजेट, नियमित बचत, खर्चावर नियंत्रण आणि योग्य आर्थिक निर्णय यांच्या मदतीने प्रत्येक व्यक्ती आपले आर्थिक जीवन अधिक चांगले बनवू शकते.
या लेखात आपण फायनान्स म्हणजे काय, वैयक्तिक बजेट कसे तयार करावे, बचतीचे महत्त्व काय आहे आणि आर्थिकदृष्ट्या सक्षम होण्यासाठी कोणत्या सवयी अंगीकाराव्यात, हे सोप्या मराठी भाषेत समजून घेणार आहोत.
१. फायनान्स म्हणजे काय?
फायनान्स (Finance) म्हणजे पैशाचे नियोजन, व्यवस्थापन, बचत, गुंतवणूक आणि आर्थिक व्यवहार यांचा अभ्यास व प्रत्यक्ष वापर होय. व्यक्ती, कुटुंब, व्यवसाय, कंपन्या आणि सरकार या सर्वांना आर्थिक व्यवहारांसाठी फायनान्सची आवश्यकता असते.
उदाहरणार्थ, एखादी व्यक्ती दरमहा ₹40,000 कमावते. त्या उत्पन्नातून घरभाडे, किराणा, वीजबिल, प्रवास, मुलांचे शिक्षण आणि इतर खर्च भागवावे लागतात. यासोबतच भविष्यासाठी काही रक्कम बचत करणे आणि गरजेनुसार गुंतवणूक करणे आवश्यक असते. या सर्व गोष्टींचे नियोजन म्हणजे वैयक्तिक फायनान्स.
फायनान्सचे प्रमुख प्रकार
१. वैयक्तिक फायनान्स (Personal Finance): स्वतःचे उत्पन्न, खर्च, बचत, कर्ज, विमा आणि गुंतवणूक यांचे नियोजन करणे.
२. व्यावसायिक फायनान्स (Business Finance): व्यवसायासाठी भांडवल उभारणे, खर्च नियंत्रित करणे, नफा वाढवणे आणि रोख पैशांचे व्यवस्थापन करणे.
३. सार्वजनिक फायनान्स (Public Finance): सरकारचे उत्पन्न, कर, सार्वजनिक खर्च, सरकारी कर्ज आणि विकासासाठीच्या निधीचे व्यवस्थापन करणे.
४. गुंतवणूक व्यवस्थापन (Investment Management): आर्थिक उद्दिष्टांनुसार आणि जोखीम सहन करण्याच्या क्षमतेनुसार गुंतवणुकीचे नियोजन करणे.
यापैकी वैयक्तिक फायनान्स हा प्रत्येक व्यक्तीच्या दैनंदिन जीवनाशी संबंधित महत्त्वाचा विषय आहे. योग्य आर्थिक नियोजनामुळे आर्थिक ताण कमी होऊ शकतो आणि भविष्यातील उद्दिष्टांसाठी तयारी करता येते.
२. वैयक्तिक बजेट म्हणजे काय?
वैयक्तिक बजेट (Personal Budget) म्हणजे एका विशिष्ट कालावधीत, सामान्यतः एका महिन्यात, किती पैसे मिळणार आहेत, किती खर्च होणार आहेत आणि किती रक्कम बचत केली जाणार आहे, याचा आधीच तयार केलेला आर्थिक आराखडा.
बजेट तयार केल्यामुळे आपले पैसे कुठे खर्च होतात, कोणते खर्च कमी करता येतात आणि भविष्यासाठी किती रक्कम बाजूला ठेवता येईल, हे स्पष्ट होते.
बजेट तयार करण्यासाठी मोठे उत्पन्न असणे आवश्यक नाही. कमी उत्पन्न असलेली व्यक्तीदेखील योग्य नियोजन करून बचत सुरू करू शकते.
वैयक्तिक बजेट तयार करण्याच्या सहा सोप्या पायऱ्या

१. मासिक उत्पन्नाची माहिती घ्या
पगार, व्यवसायातील उत्पन्न, फ्रीलान्सिंग, भाडे किंवा इतर उत्पन्नाचे सर्व स्रोत लिहून काढा. कर आणि आवश्यक कपातीनंतर प्रत्यक्ष उपलब्ध होणाऱ्या रकमेनुसार बजेट तयार करा.

२. सर्व खर्चांची यादी तयार करा
घरभाडे, किराणा, वीजबिल, प्रवास, शिक्षण, औषधे, EMI, मोबाईल रिचार्ज आणि मनोरंजन अशा सर्व खर्चांची नोंद ठेवा. नियमित आणि अधूनमधून होणारे खर्च दोन्ही लक्षात घ्या.

३. गरजा आणि इच्छा यांमध्ये फरक करा
अन्न, निवास, औषधे आणि आवश्यक प्रवास या गरजा आहेत. महागडे गॅझेट, वारंवार बाहेरचे जेवण किंवा अनावश्यक खरेदी या इच्छा असू शकतात. आवश्यक गरजा पूर्ण करून अनावश्यक खर्च कमी करा.

४. बचतीसाठी आधीच रक्कम ठरवा
महिन्याच्या शेवटी पैसे उरतील तेव्हा बचत करण्याऐवजी उत्पन्न मिळाल्यावरच शक्य तितकी ठरावीक रक्कम बचतीसाठी बाजूला ठेवा. सुरुवात ५% किंवा १०% रकमेपासूनही करता येते.

५. खर्चाच्या मर्यादा ठरवा
प्रत्येक खर्चासाठी योग्य मर्यादा निश्चित करा. उत्पन्नापेक्षा जास्त खर्च होणार नाही याची काळजी घ्या. उत्पन्न कमी-जास्त होत असल्यास बजेटही त्यानुसार बदला.

६. दर महिन्याला बजेट तपासा
प्रत्यक्ष खर्च आणि नियोजित खर्च यांची तुलना करा. ज्या ठिकाणी जास्त खर्च झाला आहे, त्याची कारणे समजून पुढील महिन्याचे नियोजन सुधारा.
३. ₹50,000 उत्पन्नाचे वैयक्तिक बजेट कसे बनवावे?
बजेट समजण्यासाठी एका उदाहरणाचा विचार करूया. एखाद्या व्यक्तीचे मासिक उत्पन्न ₹50,000 आहे. तिने घरखर्च, प्रवास, शिक्षण, बचत आणि इतर आर्थिक गरजा यांचे नियोजन पुढीलप्रमाणे केले, तर तिला पैशांचे व्यवस्थापन करणे सोपे जाऊ शकते.
उदाहरणार्थ मासिक बजेट
एकूण मासिक उत्पन्न
₹50,000
नियोजित बचत
₹10,000
बचत व गुंतवणूक
₹10,000
20%
घरभाडे व किराणा
₹12,500
25%
प्रवास व इंधन
₹7,500
15%
वीज, मोबाईल व इतर बिले
₹5,000
10%
शिक्षण व आरोग्य
₹5,000
10%
मनोरंजन व अनपेक्षित खर्च
₹10,000
20%
एकूण
₹50,000
हे केवळ उदाहरण आहे. प्रत्यक्ष बजेट घरभाडे, कुटुंबाचा आकार, कर्जाचे हप्ते, आरोग्याच्या गरजा आणि उत्पन्नानुसार बदला.
या उदाहरणातून एक महत्त्वाची गोष्ट समजते: उत्पन्न किती आहे यापेक्षा त्या उत्पन्नाचे नियोजन कसे केले आहे, हे महत्त्वाचे आहे. जर एखाद्याचे उत्पन्न कमी असेल, तर त्याने आपल्या आवश्यक खर्चांना प्राधान्य देऊन शक्य तेवढी बचत करावी.
50-30-20 नियम म्हणजे काय?
वैयक्तिक बजेट तयार करण्यासाठी 50-30-20 हा एक लोकप्रिय मार्ग आहे.
- 50% गरजांसाठी: घरभाडे, अन्न, वीजबिल, प्रवास आणि आवश्यक खर्च.
- 30% इच्छांसाठी: मनोरंजन, छंद, बाहेरचे जेवण आणि इतर ऐच्छिक खर्च.
- 20% बचत व आर्थिक उद्दिष्टांसाठी: आपत्कालीन निधी, कर्जफेडीचे अतिरिक्त नियोजन आणि दीर्घकालीन गुंतवणूक.
हा नियम प्रत्येकासाठी तंतोतंत लागू होईलच असे नाही. मोठे घरभाडे, वैद्यकीय खर्च किंवा कर्जाचे हप्ते असल्यास प्रमाण बदलावे लागू शकते. महत्त्वाचे म्हणजे उत्पन्नाच्या मर्यादेत राहून आर्थिक उद्दिष्टांनुसार बजेट तयार करणे.
४. बचतीचे महत्त्व काय आहे?
बचत म्हणजे उत्पन्नातील काही भाग भविष्यातील गरजा आणि आर्थिक उद्दिष्टांसाठी राखून ठेवणे. बचतीमुळे केवळ पैसे जमा होत नाहीत, तर आर्थिक संकटांचा सामना करण्याची क्षमता आणि भविष्यातील निर्णय घेण्याचे स्वातंत्र्यही वाढते.
बचतीचे सात महत्त्वाचे फायदे
१. आर्थिक सुरक्षितता मिळते
नोकरी जाणे, व्यवसायातील मंदी, अचानक दुरुस्ती किंवा इतर अनपेक्षित खर्च उद्भवल्यास बचतीचा उपयोग होतो. त्यामुळे प्रत्येक वेळी कर्ज घेण्याची गरज कमी होऊ शकते.
२. भविष्यातील स्वप्ने पूर्ण करता येतात
स्वतःचे घर घेणे, मुलांचे उच्च शिक्षण, व्यवसाय सुरू करणे किंवा निवृत्तीनंतर आर्थिक स्थैर्य मिळवणे यांसारख्या उद्दिष्टांसाठी नियमित बचत उपयोगी पडते.
३. कर्जावरील अवलंबित्व कमी होते
अचानक खर्चासाठी पुरेशी बचत असल्यास क्रेडिट कार्ड किंवा जास्त व्याजाच्या वैयक्तिक कर्जाचा आधार घेण्याची गरज कमी होऊ शकते.
४. मानसिक ताण कमी होतो
आर्थिक नियोजन आणि आपत्कालीन निधी असल्यामुळे अनपेक्षित खर्चांबाबतची चिंता कमी होण्यास मदत होते.
५. गुंतवणुकीसाठी भांडवल तयार होते
बचत जमा झाल्यावर आपल्या उद्दिष्टांनुसार बँक ठेवी, म्युच्युअल फंड किंवा इतर योग्य आर्थिक साधनांचा विचार करता येतो. मात्र प्रत्येक गुंतवणुकीत जोखीम, कालावधी आणि अटी समजून घेणे आवश्यक आहे.
६. आर्थिक स्वावलंबन वाढते
नियमित बचतीमुळे व्यक्तीला स्वतःचे आर्थिक निर्णय अधिक आत्मविश्वासाने घेता येतात. प्रत्येक गरजेसाठी इतरांवर अवलंबून राहण्याची शक्यता कमी होऊ शकते.
७. निवृत्तीनंतरच्या जीवनाची तयारी होते
निवृत्तीनंतर नियमित पगार नसू शकतो. त्यामुळे कामाच्या काळात केलेली बचत आणि योग्य दीर्घकालीन नियोजन भविष्यात महत्त्वाची भूमिका बजावतात.
५. बचत किती करावी आणि कुठे करावी?
बचतीची रक्कम प्रत्येक व्यक्तीच्या उत्पन्नावर, खर्चावर आणि आर्थिक परिस्थितीवर अवलंबून असते. शक्य असल्यास उत्पन्नाच्या 10% ते 20% बचतीचे उद्दिष्ट ठेवता येते. मात्र, सुरुवातीला एवढी बचत शक्य नसेल, तर अगदी ₹500 किंवा ₹1,000 प्रतिमहिना बचत करण्यापासून सुरुवात करा.
बचत आणि गुंतवणूक यांमध्ये फरक समजून घेणेही महत्त्वाचे आहे.
| आर्थिक पर्याय | उपयोग |
|---|---|
| बँक बचत खाते | दैनंदिन गरजा आणि सहज उपलब्ध पैसा |
| आवर्ती ठेव (RD) | नियमित मासिक बचतीची सवय |
| मुदत ठेव (FD) | ठरावीक कालावधीसाठी पैसे ठेवणे |
| म्युच्युअल फंड | उद्दिष्ट आणि जोखमेनुसार बाजाराशी संबंधित गुंतवणूक |
| विमा | पात्र पॉलिसीनुसार आर्थिक जोखमीपासून संरक्षण |
महत्त्वाची सूचना: आपत्कालीन निधी म्हणून साधारण 3 ते 6 महिन्यांच्या आवश्यक खर्चाएवढी रक्कम तयार करण्याचे उद्दिष्ट ठेवता येते. कुटुंबाची जबाबदारी, नोकरीची स्थिरता आणि आरोग्यविषयक गरजांनुसार हा निधी अधिकही असू शकतो. हा पैसा सहज उपलब्ध आणि तुलनेने सुरक्षित ठिकाणी ठेवण्याला प्राधान्य द्या.
म्युच्युअल फंड आणि शेअर बाजारातील गुंतवणुकीत बाजारजोखीम असते. परतावा निश्चित नसतो. त्यामुळे आपत्कालीन निधी तयार करण्यापूर्वी किंवा गरजेच्या पैशांची जोखीम घेण्यापूर्वी काळजीपूर्वक विचार करा.
६. आर्थिक शिस्त लावण्यासाठी दहा सोप्या सवयी
- दररोज केलेल्या खर्चाची नोंद ठेवा.
- महिन्याच्या सुरुवातीला बजेट तयार करा.
- उत्पन्न मिळाल्यानंतर बचतीची रक्कम वेगळी ठेवा.
- गरज नसताना ऑनलाइन खरेदी करणे टाळा.
- क्रेडिट कार्ड वापरताना परतफेडीची क्षमता लक्षात घ्या.
- कर्जाचे व्याजदर आणि अटी समजून घ्या.
- आर्थिक फसवणूक आणि हमखास मोठा परतावा देण्याच्या दाव्यांपासून सावध राहा.
- विमा आणि आपत्कालीन निधीच्या गरजांचा आढावा घ्या.
- आपल्या आर्थिक उद्दिष्टांची नियमित तपासणी करा.
- उत्पन्न वाढल्यावर संपूर्ण वाढलेली रक्कम खर्च न करता बचतही वाढवा.
या सवयी अंगीकारण्यासाठी महागड्या सॉफ्टवेअरची गरज नाही. साधी वही, मोबाइलमधील स्प्रेडशीट किंवा बजेट अॅप वापरूनही आर्थिक नियोजन करता येते.
७. निष्कर्ष: आर्थिक समृद्धीची सुरुवात योग्य नियोजनातून
फायनान्स, वैयक्तिक बजेट आणि बचत हे प्रत्येक व्यक्तीच्या जीवनातील महत्त्वाचे विषय आहेत. पैसा कमावणे ही आर्थिक प्रवासाची सुरुवात आहे; परंतु त्याचा योग्य वापर करणे, खर्चावर नियंत्रण ठेवणे आणि भविष्यासाठी बचत करणे यांमुळे आर्थिक स्थैर्य निर्माण होण्यास मदत होते.
आजपासूनच आपल्या उत्पन्नाची आणि खर्चाची नोंद ठेवा. छोट्या रकमेपासून बचत सुरू करा. अनावश्यक खर्च टाळा आणि प्रत्येक आर्थिक निर्णय विचारपूर्वक घ्या. सातत्यपूर्ण बचत आणि शिस्तबद्ध नियोजनामुळे मोठी आर्थिक उद्दिष्टे साध्य करण्याच्या दिशेने प्रगती करता येते.